Appartements neufs à Saint-Herblain, aux portes de Nantes, à 300 mètres du tramway 1, autour d'un jardin paysager, avec terrasses en attique.
Accession
Éligible Jeanbrun
Éligible LLI
Éligible PTZ
✓Tramway 1 à environ 300 mètres
✓Proche de la future ligne 7
✓Commerces de proximité
✓Éligible Jeanbrun, LLI et PTZ
17lots disponibles
RE2020norme énergétique
T3 2028livraison
PromotionFrais de notaire offerts
Frais de notaire offerts — offre du promoteur valable du 14/09/2026 au 30/11/2026, sous conditions.
Offre du promoteur valable jusqu’au 30 novembre 2026 inclus. Sous réserve de disponibilité.
Le programme
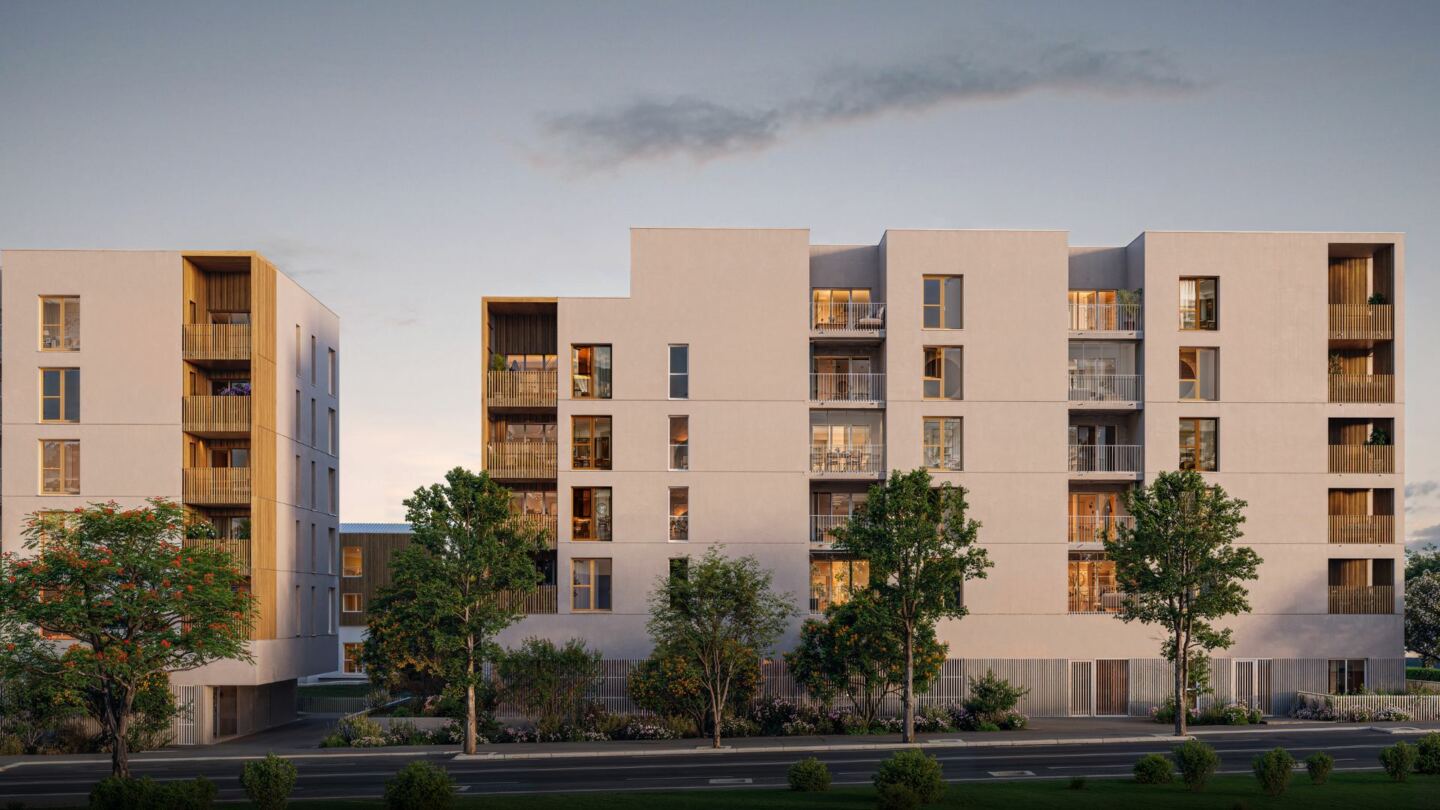
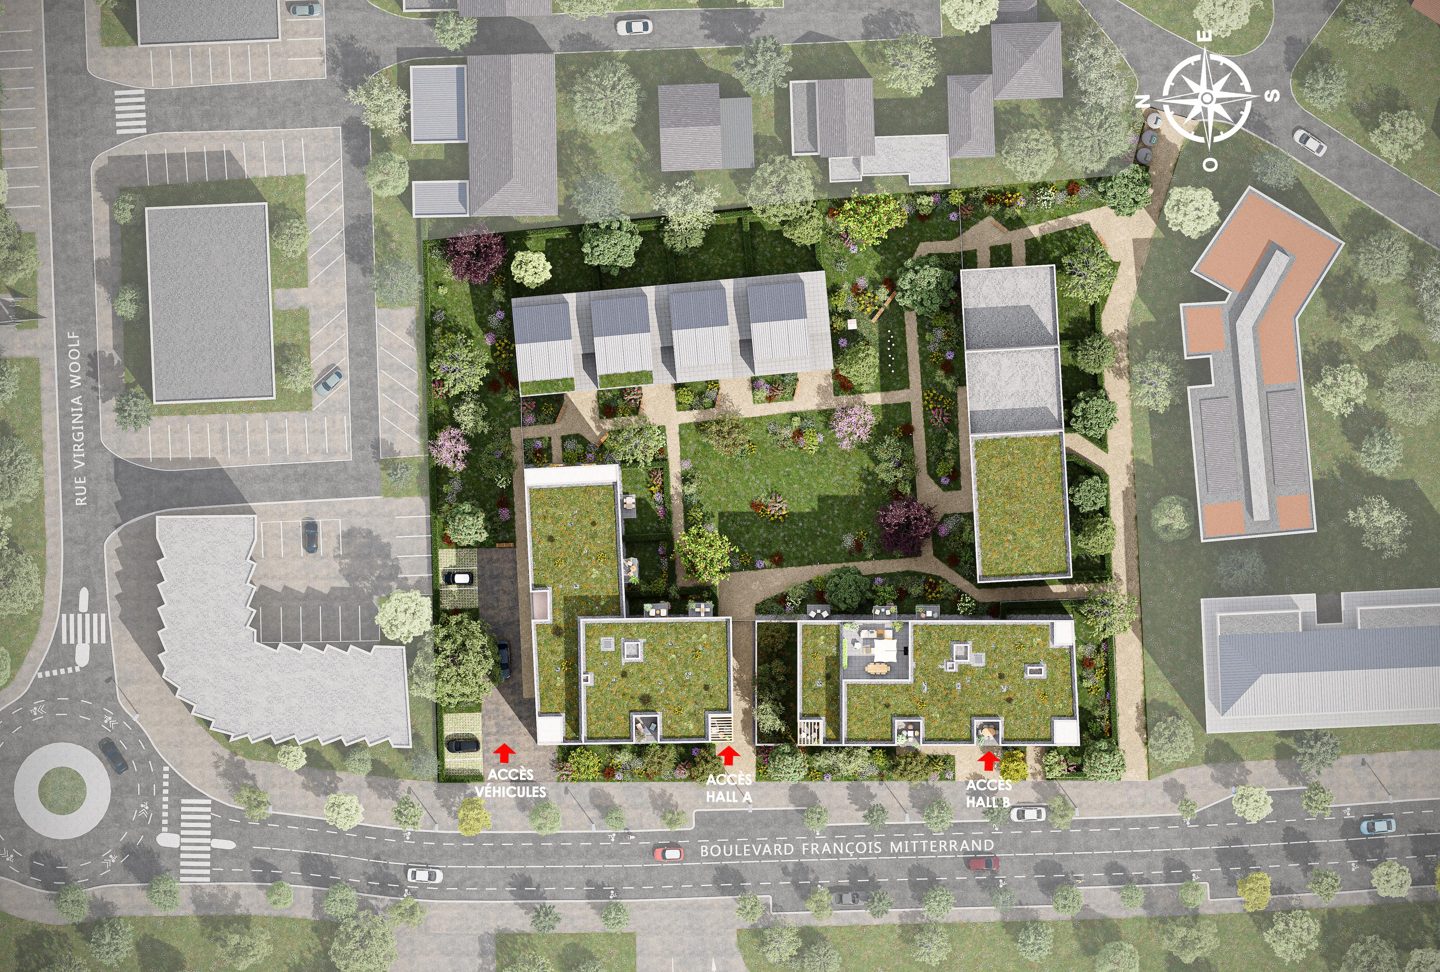
Le Grand Chêne s'installe boulevard François-Mitterrand, à Saint-Herblain, commune limitrophe de Nantes. La résidence est à environ 300 mètres de l'arrêt François-Mitterrand du tramway 1, et proche du tracé de la future ligne 7.
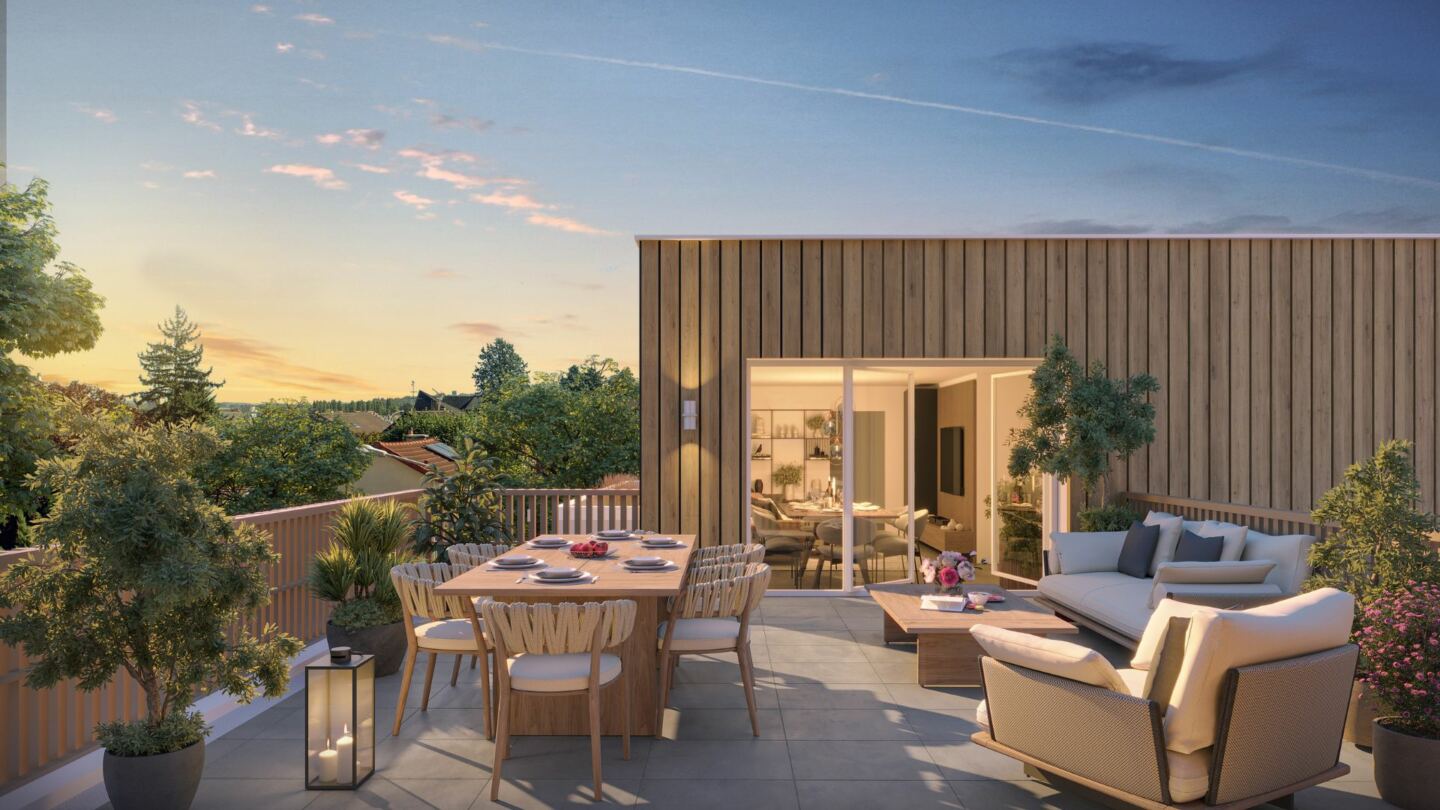
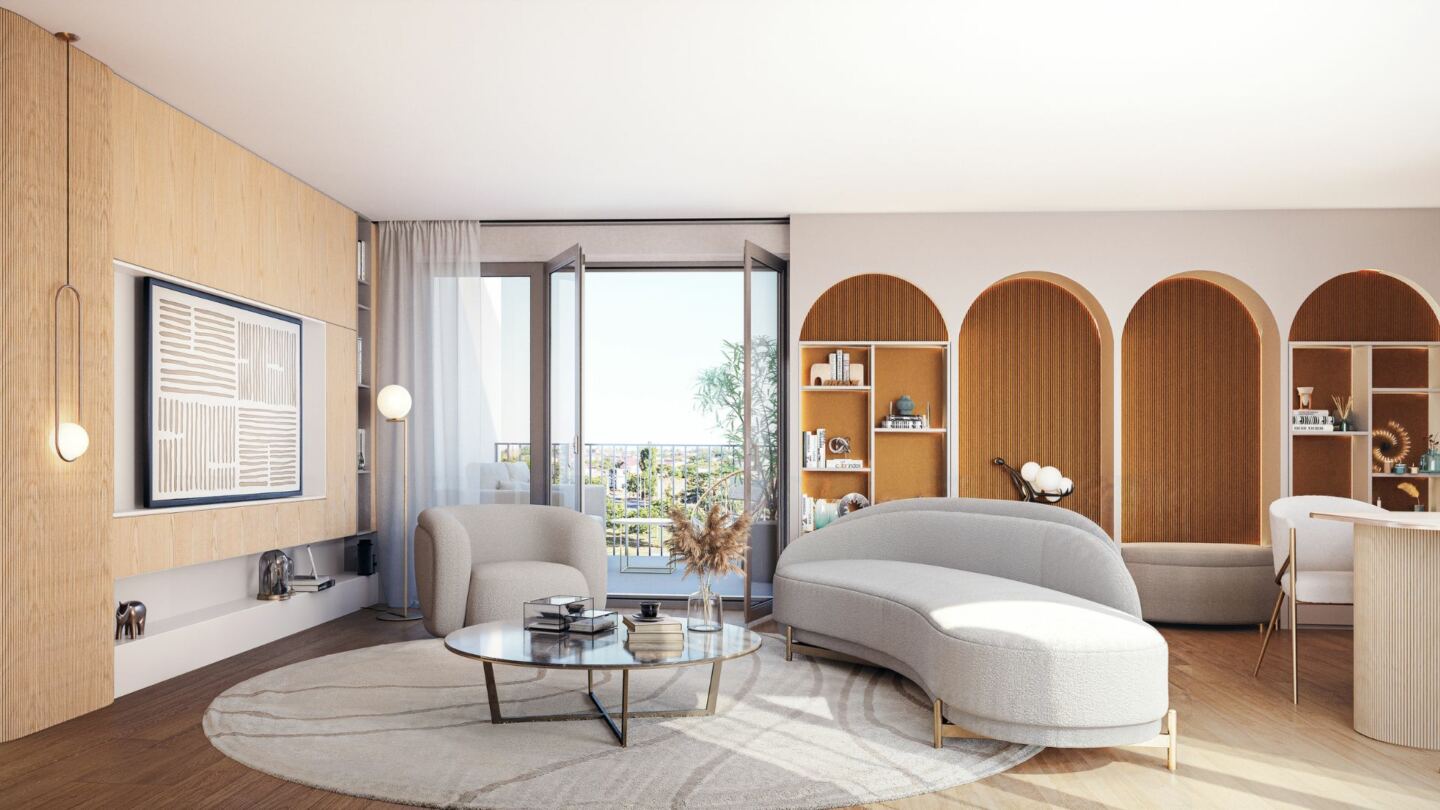
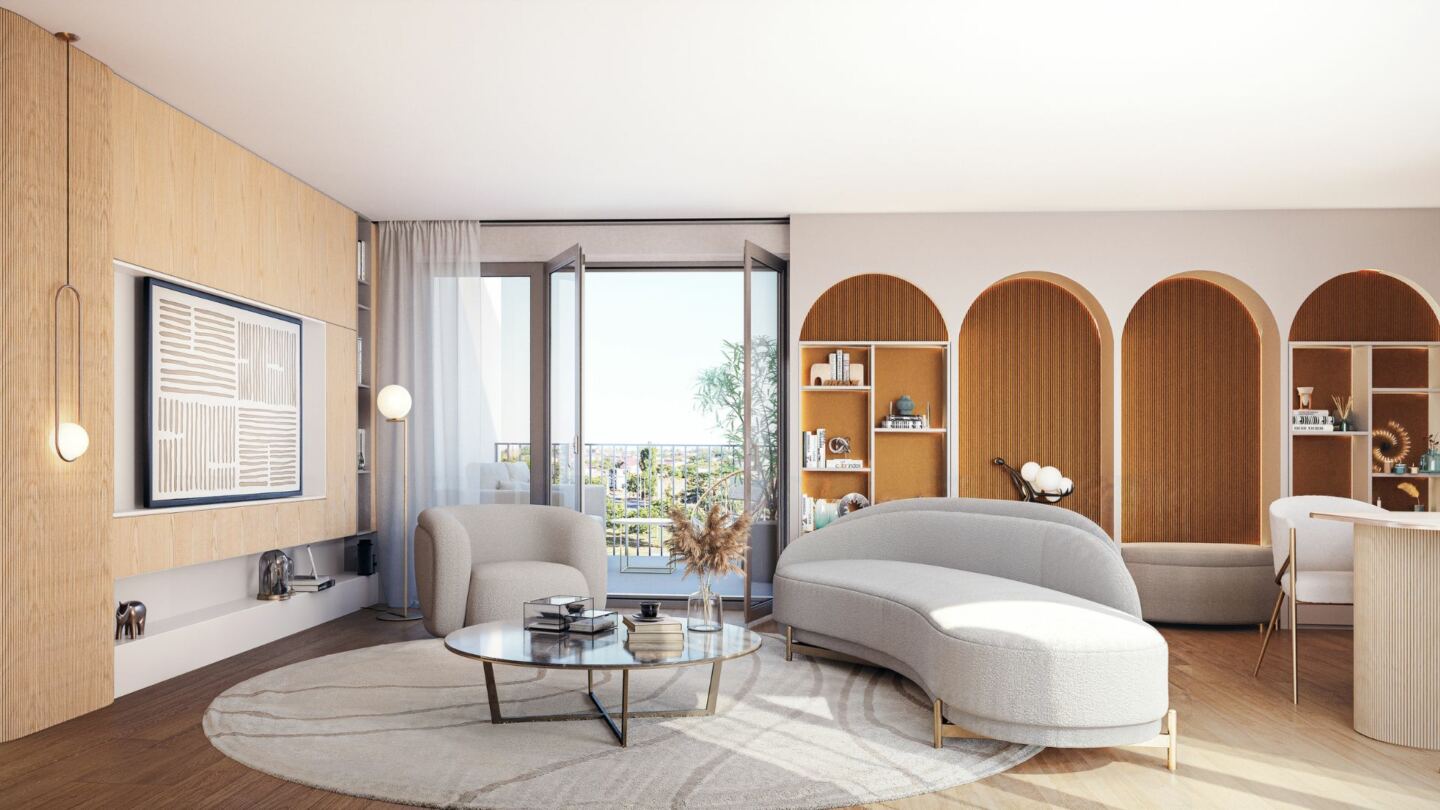
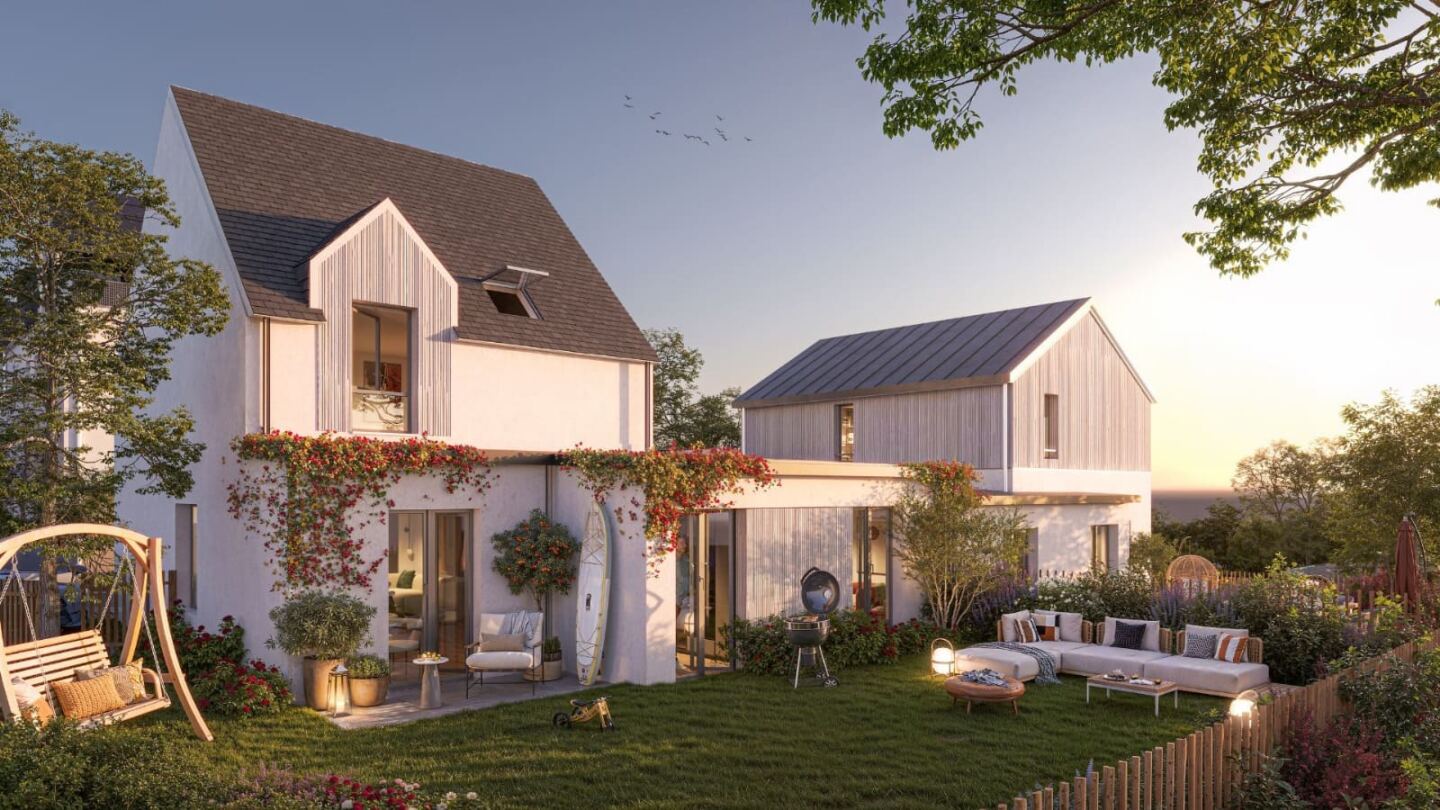
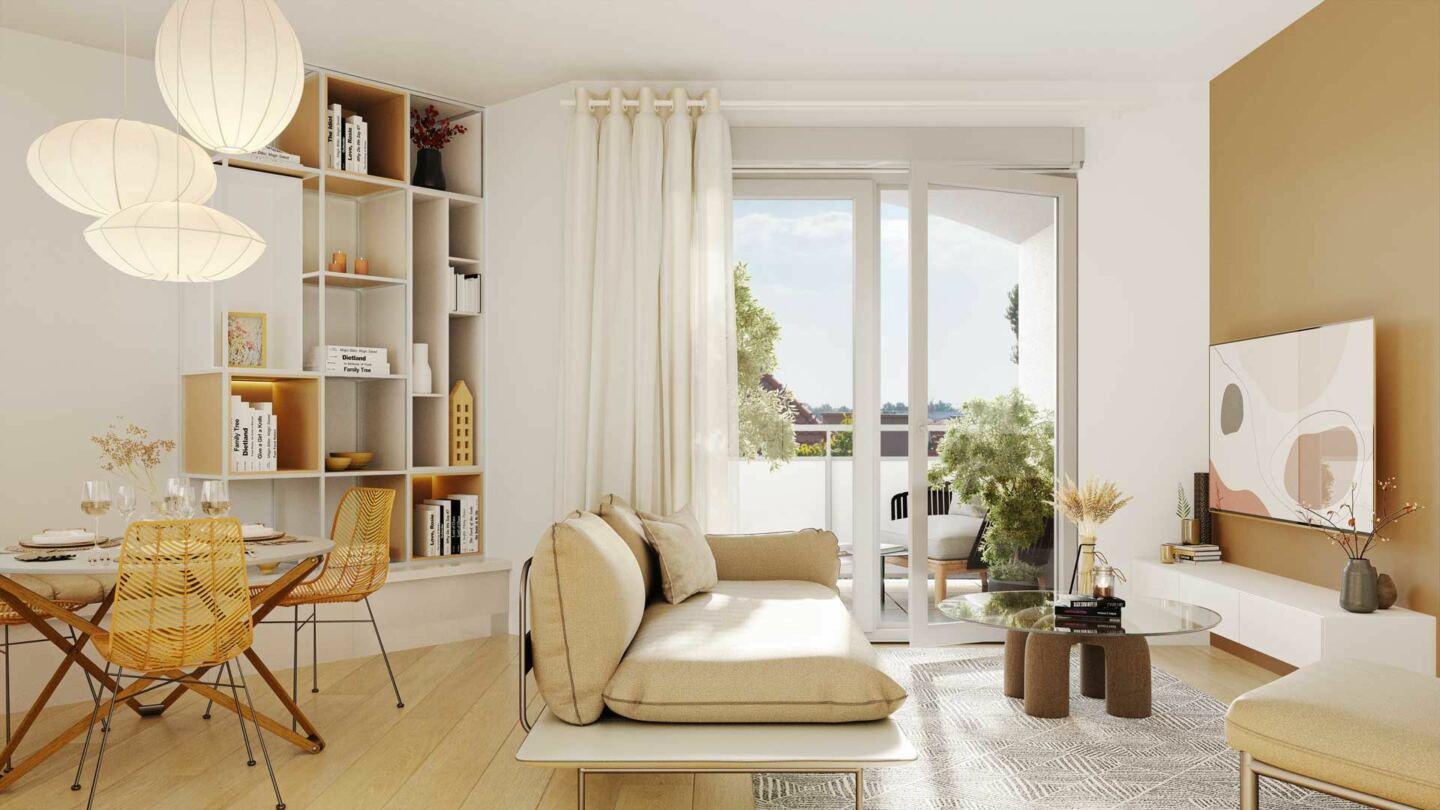
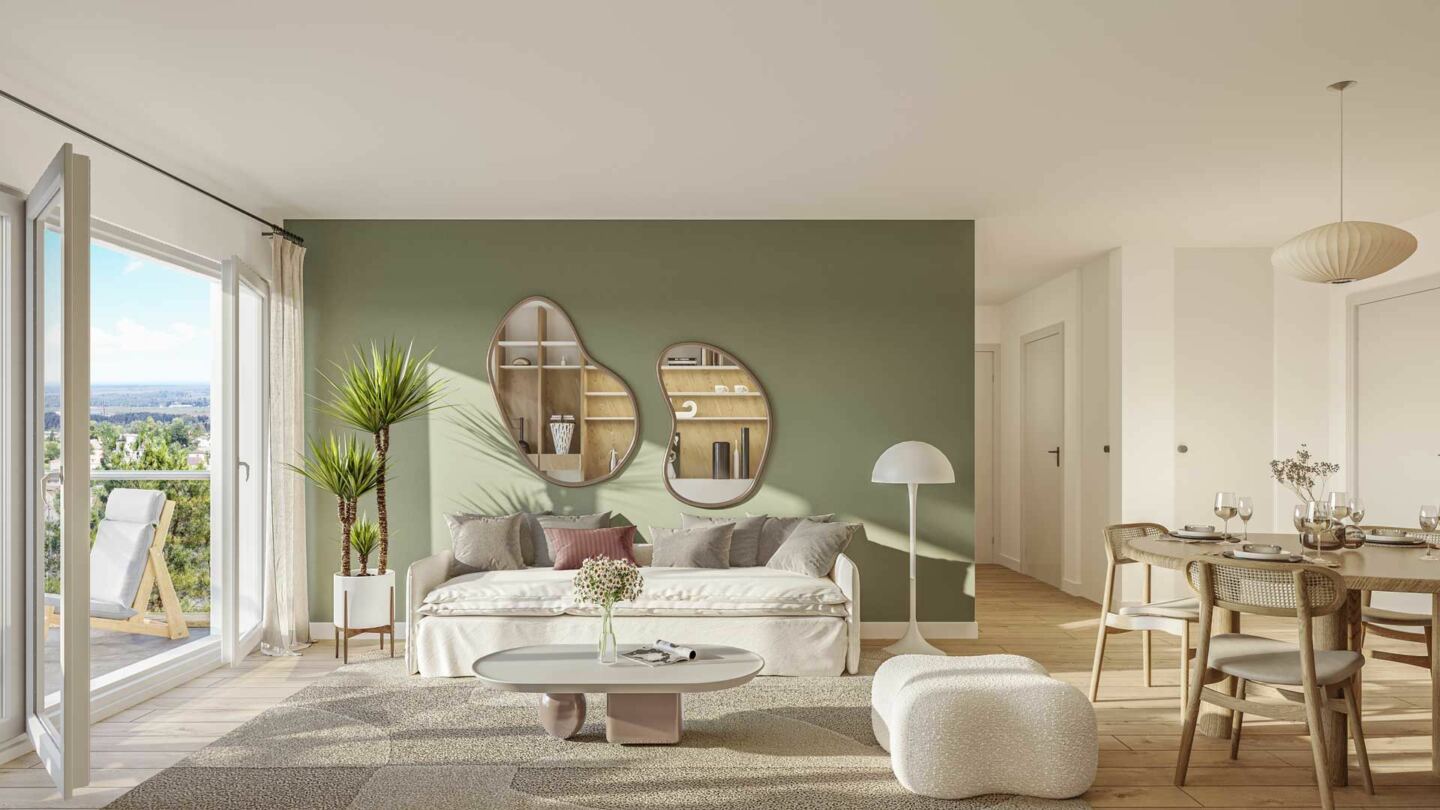
Elle s'organise autour d'un jardin intérieur arboré. Les appartements bénéficient d'orientations multiples et d'extérieurs ; en attique, des terrasses ouvrent de belles perspectives. Certains logements proposent une suite parentale et un cellier.
L'architecture est contemporaine, la résidence sécurisée, avec locaux à vélos et parking.
Plan de masse du quartier — cliquez pour agrandir.
Saint-Herblain, deuxième commune de la métropole nantaise, jouxte Nantes à l'ouest. Elle associe des quartiers résidentiels, de grands espaces verts et des pôles d'activité comme Atlantis.
La métropole nantaise compte parmi les plus attractives de France, portée par sa croissance démographique et son marché de l'emploi.
Tramway 1, arrêt François-Mitterrand, à environ 300 mètres
Future ligne 7 du tramway à proximité
Périphérique nantais à quelques minutes
Prestations
Jardin intérieur arboré
Terrasses en attique
Suites parentales et celliers sur certains lots
Locaux à vélos et parking sécurisé
Les lots disponibles
Offre commerciale
Filtrer par type
Aucun lot de ce type pour le moment. Contactez-nous : d’autres opportunités se libèrent régulièrement.
Lot
Type
Étage
Surface
Parking
Prix TTC
Dispo.
C002
Studio
Rez de chaussée
29,1 m²terrasse 8,6 m², jardin 31,5 m²Sud
0
129 000 €
118 250 € TVA 10 % · LLI
Disponible
C103
Studio
1
30,3 m²loggia 6,4 m²Sud
0
129 000 €
118 250 € TVA 10 % · LLI
Disponible
C203
Studio
2
30,3 m²loggia 6,3 m²Sud
1
145 000 €
132 917 € TVA 10 % · LLI
Disponible
C003
T2
Rez de chaussée
40,3 m²loggia 7,4 m², jardin 36,3 m²Sud
1
179 000 €
164 083 € TVA 10 % · LLI
Disponible
C204
T2
2
40,3 m²loggia 8,5 m²Sud
1
179 000 €
164 083 € TVA 10 % · LLI
Disponible
C102
T2
1
42,9 m²loggia 12,7 m²Sud
1
182 000 €
166 833 € TVA 10 % · LLI
Disponible
C001
T2
Rez de chaussée
40,1 m²loggia 7,4 m²Est
1
182 000 €
166 833 € TVA 10 % · LLI
Disponible
C304
T2
3
40,7 m²loggia 6,6 m²Sud
1
182 000 €
166 833 € TVA 10 % · LLI
Disponible
C202
T2
2
42,9 m²loggia 12,7 m²Sud
1
184 000 €
168 667 € TVA 10 % · LLI
Disponible
C403
T2
4
40,7 m²loggia 8,1 m²Sud
1
192 000 €
176 000 € TVA 10 % · LLI
Disponible
B002
T3
Rez de chaussée
58,1 m²terrasse 6,0 m²Est
1
198 000 €
181 500 € TVA 10 % · LLI
Option
B501
T3
5
58,9 m²loggia 5,7 m²Sud
1
219 000 €
200 750 € TVA 10 % · LLI
Disponible
B403
T3
4
63,2 m²loggia 8,6 m²Ouest
1
238 000 €
218 167 € TVA 10 % · LLI
Disponible
C004
T3
Rez de chaussée
64,2 m²loggia 11,1 m², jardin 26,8 m²Sud
1
245 000 €
224 583 € TVA 10 % · LLI
Disponible
C106
T3
1
64,2 m²loggia 10,2 m²Sud
1
248 000 €
227 333 € TVA 10 % · LLI
Disponible
C201
T3
2
68,8 m²loggia 13,3 m²Est
1
258 000 €
236 500 € TVA 10 % · LLI
Disponible
B504
T4
5
98,5 m²terrasse 62,1 m², loggia 8,4 m²Est/Ouest
2
349 000 €
319 917 € TVA 10 % · LLI
Disponible
Investir dans le neuf · Statut du bailleur privé
Ce que Le Grand Chêne vous coûterait vraiment
Ce programme est éligible au dispositif Jeanbrun. Voici un premier ordre de grandeur à partir du prix d’entrée — ajustez les montants selon le lot qui vous intéresse.
Estimation indicative, en location nue au niveau de loyer intermédiaire. Le calcul complet intègre votre crédit, vos charges et votre effort d’épargne réel.
JeanbrunInvestir en louant : le statut du bailleur privé
Ce programme est situé dans un immeuble collectif, condition première du dispositif dit « Jeanbrun » (statut du bailleur privé), créé par la loi de finances pour 2026. Son principe : amortir chaque année une fraction de la valeur du logement, et déduire cet amortissement de vos revenus fonciers — un mécanisme jusqu’ici réservé à la location meublée.
Les conditions à réunir
Location nue — le logement est loué vide, en résidence principale du locataire. Il s’agit d’un investissement locatif : vous n’occupez pas le logement.
Engagement de 9 ans — la location doit être maintenue pendant au moins neuf ans.
Immeuble collectif — les maisons individuelles sont exclues du dispositif.
Plafonds de loyers et de ressources — le loyer et les revenus du locataire doivent respecter des plafonds réglementaires, selon le niveau d’engagement choisi (intermédiaire, social ou très social).
Fenêtre d’acquisition — le dispositif vise les acquisitions réalisées du 21 février 2026 au 31 décembre 2028. La date retenue est celle de l’acte authentique.
Les points de vigilance
À la revente, les amortissements déduits pendant la location sont réintégrés dans le calcul de la plus-value imposable : l’avantage doit donc s’apprécier sur toute la durée de détention, pas seulement année après année. Par ailleurs, ce régime n’est pas cumulable avec un achat en résidence principale : il s’adresse à l’investisseur, non à l’occupant.
Éligibilité à confirmer lot par lot : la date de signature de l’acte authentique conditionne l’accès au dispositif. Parlons-en avant tout engagement.
Statut du bailleur privé — article 47 de la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026). Les modalités précises (taux d’amortissement, plafonds) sont fixées par les textes officiels et leurs décrets d’application, susceptibles d’évoluer. Investir en locatif comporte des risques, notamment de perte en capital et de vacance locative. Information non contractuelle, ne constituant pas un conseil en investissement personnalisé. Osis Conseil — ORIAS n° 10 055 320.
LLIInvestir en logement locatif intermédiaire
Certains logements de ce programme sont éligibles au LLI — le logement locatif intermédiaire. Son principe : vous achetez avec une TVA à 10 % au lieu de 20 %, soit une économie immédiate sur le prix d’acquisition, en contrepartie d’un engagement de location à loyer plafonné. S’y ajoute un avantage sur la taxe foncière pendant la durée de l’engagement.
Les conditions à réunir
Achat via une société — le LLI n’est pas accessible en nom propre. Il suppose d’acquérir via une personne morale : SCI, SARL de famille, SAS. C’est la condition la plus structurante du dispositif.
Engagement de location longue durée — le logement doit rester loué en résidence principale sur une durée longue, généralement de 15 à 20 ans selon le montage retenu.
Plafonds de loyers et de ressources — le loyer et les revenus du locataire doivent respecter des plafonds réglementaires, variables selon la zone et la composition du foyer.
Logement neuf en zone tendue — le dispositif vise le neuf ou la VEFA aux normes en vigueur, dans les zones où la demande locative est forte.
Les points de vigilance
L’engagement est long : une revente ou une interruption de location avant son terme entraîne la remise en cause des avantages, et la TVA économisée doit alors être remboursée, au moins pour partie. Le LLI se réfléchit sur quinze à vingt ans. Par ailleurs, la création et la gestion d’une société ont un coût et des obligations déclaratives propres, à intégrer au calcul.
Le LLI n’est pas cumulable avec la TVA 5,5 % en accession : ce sont deux régimes distincts, l’un pour investir, l’autre pour habiter. Parlons de votre situation avant de choisir.
Logement locatif intermédiaire — article 279-0 bis A du code général des impôts pour la TVA réduite, article 1384-0 A pour la taxe foncière. Les plafonds de loyers et de ressources sont fixés par décret et révisés chaque année : ils s’apprécient à la date de signature du bail. Investir en locatif comporte des risques, notamment de perte en capital et de vacance locative. Information non contractuelle, ne constituant pas un conseil en investissement personnalisé. Osis Conseil — ORIAS n° 10 055 320.
Les garanties de l’achat neuf (VEFA)
Acheter en VEFA (Vente en l’État Futur d’Achèvement), c’est acquérir un logement sur plan encadré par de solides garanties légales :
Garantie financière d’achèvement (GFA) — assure la livraison du logement même en cas de défaillance du promoteur.
Garantie de parfait achèvement (1 an) — couvre tous les désordres signalés la première année.
Garantie décennale (10 ans) — couvre les dommages compromettant la solidité ou l’habitabilité.
Paiement échelonné — les versements suivent l’avancement du chantier, encadré par la loi.
Questions fréquentes
Quels sont les frais de notaire dans le neuf ?
Dans le neuf, les frais de notaire sont réduits : environ 2 à 3 % du prix, contre 7 à 8 % dans l’ancien. Un avantage financier notable.
Puis-je bénéficier du PTZ ?
Le Prêt à Taux Zéro peut financer une partie de votre acquisition si vous êtes primo-accédant et sous conditions de ressources. Notre simulateur estime votre éligibilité.
Quand dois-je payer ?
Les paiements sont échelonnés selon l’avancement des travaux (appels de fonds encadrés par la loi), jusqu’à la remise des clés.
Puis-je personnaliser mon logement ?
Selon l’avancement du programme, vous pouvez souvent choisir certaines finitions (revêtements, cuisine, options). Parlons-en ensemble.
Mentions légales.
Prix TTC (TVA 20 %) indiqués sous réserve d’actualisation des stocks auprès du promoteur. Éligibilités fiscales (statut du bailleur privé, TVA réduite en zone éligible, etc.) à valider selon votre situation — Osis Conseil intervient au titre de son devoir de conseil. Illustrations non contractuelles. Honoraires de commercialisation à la charge du promoteur.
Programmes à proximité
D’autres réalisations neuves proches de Saint-Herblain, sélectionnées par distance.
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.
 AccessionJeanbrunLLIOffre commerciale
 NeufAccessionJeanbrunLLIOffre commerciale
 AccessionJeanbrunLLIOffre commerciale 53,2 km
 AccessionJeanbrunLLIOffre commerciale 56,7 km
 AccessionJeanbrunOffre commerciale 59,1 km